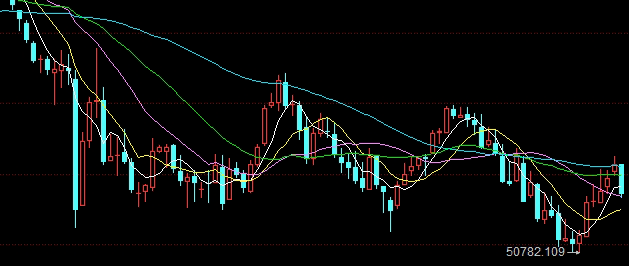
近期,国际原油市场迎来一轮显著波动,核心变量来自库存数据的超预期变动。美国能源信息署(EIA)最新周报显示,原油库存出现大幅累积,而此前市场预期仅为小幅增加。与此同时,API数据显示库欣地区库存同步攀升,加剧了投资者对供应过剩的担忧。这一数据反转直接触发了期货市场短期抛售,WTI与布伦特原油主力合约均出现3%以上的跌幅,市场情绪从谨慎乐观迅速转向避险模式。
库存数据背后的供需暗线
库存变化绝非孤立现象,而是全球供需格局再平衡的直接映射。一方面,美国页岩油产量持续攀升,根据EIA月报,二叠纪盆地钻机效率提升推动原油日产量突破历史高位,新增供应正源源不断流入市场。另一方面,全球炼厂春季检修季刚过,开工率缓慢回升,但成品油去库速度不及预期,反映出终端消费存在隐忧。尤其在中国经济复苏斜率放缓的背景下,原油进口需求出现边际回落,进一步削弱了需求端的支撑。
供应端的政策博弈
OPEC+内部关于减产政策的讨论成为另一关键变量。部分成员国主张维持现有减产计划以稳定油价,而实际产量超产现象屡禁不止。伊拉克和哈萨克斯坦的补偿减产执行率偏低,削弱了联盟的集体约束力。沙特虽力图通过额外减产维护市场平衡,但非OPEC国家增产势头强劲,使得OPEC+的市场份额面临侵蚀。这种供应端的制衡导致油价弹性降低,库存数据对短期价格的扰动被放大。
资金情绪与风险结构
从资金流向看,管理基金在原油期货上的净多头仓位近期连续下降,反映出投机资金对方向选择的犹豫。期权市场隐含波动率攀升,价外看跌期权成交量放大,表明部分对冲基金开始布局下行保护。同时,地缘政治风险溢价正从以色列-加沙冲突转向红海航运安全,胡塞武装袭击商船事件推高了运输成本,间接影响原油到岸价格。但此类事件往往影响短暂,难以持续支撑油价。
库存数据的未来指引
库存趋势的持续性将是判断油价方向的关键。展望未来一个月,若EIA数据连续三周出现超预期累库,则可能触发市场对供需过剩的重新定价,WTI主力合约或下探70美元/桶支撑。反之,若炼厂开工率快速回升且出口数据回暖,库存增速放缓,则油价将维持宽幅震荡格局。投资者需密切关注每周三的EIA报告以及API数据的前瞻指引,同时跟踪OPEC+月度产量数据。
风险提示
本文仅为市场观察与分析,不构成任何投资建议。原油期货交易存在高风险,价格可能因突发地缘事件、政策变动或经济数据剧烈波动。投资者应充分了解自身风险承受能力,切勿盲目追涨杀跌。历史表现不代表未来结果,参与期货市场需谨慎决策。