宏观事件始终是驱动全球金融期货市场波动的核心变量。无论是主要经济体的货币政策转向、地缘政治突发事件,还是关键经济数据的意外公布,都可能引发市场情绪的剧烈起伏,进而影响大宗商品、股指期货及利率衍生品的定价。在当前复杂多变的国际环境下,投资者若想有效驾驭市场,就必须深刻理解宏观事件的传导路径,并在此基础上构建灵活的风险管理框架。
宏观事件对风险资产的定价逻辑
宏观事件之所以能撼动期货市场,根源在于其改变了资产定价的基础变量。以利率预期为例,当央行释放鹰派信号时,市场会迅速重新定价未来现金流的折现率,导致贵金属期货承压,而国债期货可能出现趋势性变化。同样,地缘冲突等突发事件会瞬间打破原油供给平衡的预期,推动油价波动率飙升。这些看似离散的事件,实则是市场对不确定性重新定价的过程。期货作为高杠杆的风险管理工具,其价格对宏观事件的反应往往比现货更为敏感,这要求投资者必须建立动态的事件分析框架。
从行为金融视角看,宏观事件还会引发资金情绪的同向共振。当市场对某一事件的解读趋于一致时,期货持仓量的变化会加速价格趋势的形成。例如,当非农就业数据超预期时,美元指数期货的买盘可能瞬间涌入,进而压制以美元计价的大宗商品期货。但需要注意的是,这种情绪驱动的行情往往具有短期性与反复性,过度追涨杀跌反而会增加交易成本。
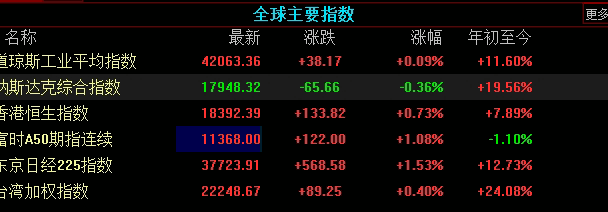
配置思路:在宏观不确定性中寻找确定性
面对层出不穷的宏观事件,传统的买入持有策略可能失效,而动态对冲与结构化配置成为更优选择。首先,投资者应构建覆盖多资产类别的期货组合,利用不同品种对宏观因子的差异化敏感度实现风险分散。例如,黄金期货与原油期货在通胀预期升温时往往呈现正向关联,但在流动性危机时又可能背离,这种非线性关系为组合优化提供了空间。
其次,期权策略的运用能有效对冲宏观事件带来的尾部风险。例如,在重要央行决议公布前,买入跨式期权组合可锁定波动率收益,而卖出虚值期权则适用于预期波动率回归的场景。不过,期权定价本身也受隐含波动率影响,需结合事件的已知与未知成分综合评估。
最后,宏观对冲的核心不在于预测事件结果,而在于管理事件发生后的仓位韧性。合理的仓位控制与止盈止损纪律,远比精准择时更为重要。例如,当宏观事件导致市场出现极端行情时,流动性可能骤然枯竭,此时若缺乏风险预案,即便方向判断正确也可能因无法及时平仓而遭遇损失。
风险提示:警惕宏观事件的非对称冲击
值得警惕的是,宏观事件对期货市场的影响并非总是对称的。正向事件的利好可能被市场提前消化,而负面事件却往往因杠杆效应被放大。例如,当经济数据不及预期时,股指期货的回调幅度可能远超数据本身的偏差值,因为程序化交易与止损盘会加剧抛压。此外,宏观事件还可能导致跨市场风险的传导——某个商品的供需事件可能通过资金链蔓延至其他资产类别。
因此,投资者必须建立完善的风险预警机制。这包括:定期评估投资组合的压力测试结果、设置基于波动率的动态保证金水平、以及保留充足的现金头寸以应对追加保证金通知。历史反复证明,那些在宏观事件中遭受重大损失的头寸,多数源于过度集中持仓与忽视尾部风险。
在当前全球经济格局深度调整的背景下,宏观事件的发生频率与影响深度都可能超出历史均值。无论是做市商还是个人交易者,都应将宏观分析融入日常交易决策。关键在于,不要试图与宏观趋势对抗,而是学会在波动中寻找相对价值。毕竟,市场的本质就是对所有已知与未知信息的持续贴现过程。
结语
宏观事件本身并不创造价值,但它会重构市场参与者的共识与行为。对于期货投资者而言,与其猜测下一个事件何时来临,不如专注提升自身对不确定性的适应能力。通过分散配置、灵活运用衍生品工具、严守风控纪律,即便在宏观冲击频现的市场中,依然能够守住阵脚,等待真正的机会浮现。请记住,风险与收益永远是一体两面,而宏观事件不过是揭示这一真理的催化剂。