当前全球原油市场正进入一个多重变量交织的新阶段。政策预期、供需矛盾与资金情绪三股力量相互作用,共同塑造了市场的震荡格局。从宏观视角看,OPEC+产量决策、主要消费国的战略储备释放以及地缘政治不确定性,使得供给侧的预期管理变得空前复杂。与此同时,全球经济复苏节奏分化,能源转型加速,需求端面临结构性变革。在此背景下,市场参与者需警惕预期差带来的波动风险,并理性看待短期情绪与中长期基本面的背离。
政策预期:产油国博弈与宏观干预
OPEC+的减产协议执行情况始终是市场关注的焦点。尽管部分成员国面临财政压力,但沙特与俄罗斯等主要产油国仍倾向于维持相对紧缩的供给策略,以稳定油价。然而,美国等消费国通过释放战略石油储备、推动反OPEC立法等方式施加压力,使得政策博弈趋于白热化。此外,伊朗核谈判的进展、委内瑞拉制裁的松动均是潜在供给增量变量,任何政策窗口的打开都可能引发市场剧烈重估。
地缘政治风险溢价
地缘冲突仍是原油市场不可忽视的风险源。中东局势、俄乌冲突延宕以及红海航运安全,均对供应链条造成干扰。风险溢价随突发事件脉冲式上升,但持续时间取决于政策应对与市场情绪。投资者应关注冲突升级与缓和之间的预期差,避免过度追涨杀跌。
供需再平衡:收紧现实与疲软预期的拉锯
从供给侧看,OPEC+持续延长减产协议,非OPEC产油国资本开支不足,全球原油剩余产能相对集中,短期供应弹性有限。然而,美国页岩油产量稳步增长,巴西、圭亚那等非OPEC国家新增产能陆续释放,中期供应格局或趋于宽松。需求侧方面,中国经济增长放缓、欧洲制造业疲软以及美国能源消费季节性波动,使得需求预期缺乏上行动力。国际能源署与OPEC月度报告对需求增速的分歧,进一步加大了市场的方向性判断难度。
库存与期限结构
全球原油及成品油库存处于历史中低位,尤其是美国战略储备库存耗尽后补库缓慢,对近月价格形成支撑。但远期曲线从深度 back 转向 contango 的过程,暗示市场对远期供需宽松的定价。投资者需关注库存拐点信号,以及炼厂开工率、裂解利润等下游指标的联动变化。
资金情绪与风险管理
投机资金在原油期货市场的净多头持仓近期出现反复,表明多空分歧加大。对冲基金、商品交易顾问等策略型资金根据动量与波动率指标频繁调仓,加剧了短期价格无序波动。机构投资者则更关注宏观风险偏好切换——美元强弱、国债收益率曲线陡峭化以及风险资产联动效应,均对原油等大宗商品形成传导。
波动率与期权策略
隐含波动率维持在中等偏高水平,显示市场预期不确定性较大。跨式期权价差、蝶式价差等中性策略可用于捕捉非方向性的波动收益,但需注意时间价值损耗。对于套期保值企业而言,分阶段锁价、利用领口期权结构既能管理价格下行风险,又不完全放弃上行空间。
风险提示与市场展望
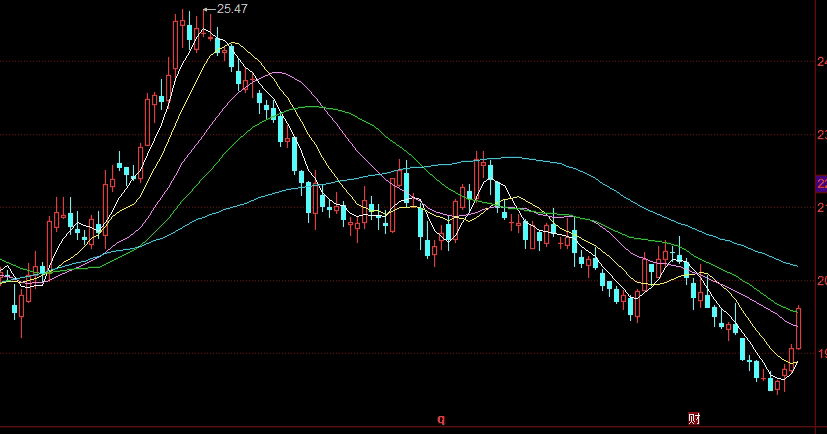
综合政策、供需与资金三要素,未来原油市场大概率延续高波动、宽区间震荡格局。主要风险包括:一是OPEC+减产执行不及预期或提前增产,带来供给冲击;二是全球经济衰退超预期导致需求急剧萎缩;三是地缘冲突意外升级或缓和,引发风险溢价骤变。此外,能源转型导致长期需求增长见顶的预期,可能压制远月合约价格中枢。
投资者应避免单边押注,建议以风险管理为核心,构建多空对冲或事件驱动策略。同时,需密切关注各国能源政策动向、央行货币政策传导以及极端天气对供需的临时扰动。在任何市场环境下,保持仓位灵活性、设置严格止损纪律,方能在不确定性中稳健前行。