供需格局的深层转变
近年来,全球大宗商品市场经历了一系列供需关系的剧变。从能源领域看,传统油气产能扩张放缓,而新能源转型尚未完全填补缺口,导致原油等品种长期处于紧平衡状态。贵金属方面,黄金的供给增量有限,但央行购金需求与避险情绪持续攀升,推动价格中枢上移。工业金属如铜,则受益于绿色基建与电气化需求,供需缺口扩大。这些变化并非短期波动,而是结构性重塑,对期货市场参与者提出了全新挑战。
原油期货的供需博弈
原油市场当前的核心矛盾在于供给端的约束与需求端的不确定性。OPEC+减产政策仍具主导力,但美国页岩油增产弹性有限;同时,全球经济增长放缓可能抑制燃料消费。这种供需双弱格局下,油价维持区间震荡,但地缘风险事件可能打破平衡。投资者需密切关注库存数据、产油国政策变动以及经济指标,利用期货工具对冲风险或捕捉波段机会。
黄金的避险属性再凸显
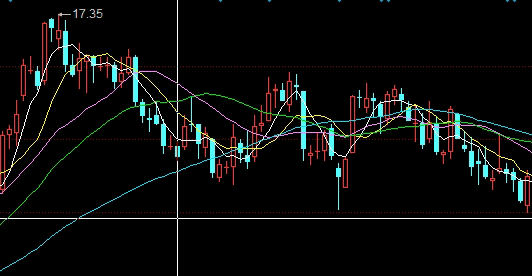
黄金供需基本面的变化强化了其定价逻辑。供给端,矿产金产量增速放缓,回收金供应稳定;需求端,除了传统的珠宝和工业用途,央行购金和ETF投资需求持续增加。在供需缺口扩大的背景下,黄金的避险功能被市场重新定价。尤其在利率环境复杂、通胀预期波动的阶段,黄金成为资产配置中不可或缺的一环。
避险逻辑与资产配置策略
随着供需变化对市场波动的放大效应,传统资产配置模型面临调整。一方面,供需紧张推高大宗商品价格,增加通胀风险;另一方面,经济增长放缓又压制风险资产。在这种环境下,避险逻辑不再局限于简单持有国债或现金,而需结合期货市场进行动态对冲。
商品期货作为风险分散工具
将大宗商品期货纳入投资组合,可有效对冲通胀与地缘风险。例如,在供给端冲击下,做多原油或铜期货能弥补股票头寸的下跌。但需注意不同品种的供需驱动因素差异,避免单一暴露。建议采用多品种组合,并利用期货的杠杆特性管理资金。
配置思路的调整
当前市场,供需变化导致资产相关性结构改变。历史经验显示,当大宗商品供给冲击主导时,商品与股票正相关性增强,而债券负相关性减弱。因此,静态配置比例需动态调整。可参考CPPI策略,将大部分资金置于低风险资产,小部分用于期货趋势跟踪,以捕捉供需失衡带来的超额收益。
风险提示
本文仅供分析参考,不构成任何投资建议。期货市场具有高杠杆和波动风险,供需变化可能导致价格剧烈波动。投资者应根据自身风险承受能力,审慎决策,切勿盲目跟单。过往表现不代表未来收益,市场有风险,投资需谨慎。