当前全球大宗商品市场正处于供需格局深度调整的阶段,库存数据的变化成为观察价格走势的关键窗口。供需变化不仅反映了实体经济活动的强弱,更通过库存周期的波动,向市场传递了预期信号。本文将以供需变化为主线,从库存数据、资金情绪和预期差交易三个层面,解析国际期货市场的运行逻辑。
库存数据:供需变化的直接映射
库存水平是衡量供需平衡状态最直观的指标。以原油为例,EIA每周公布的库存数据往往引发市场剧烈波动。当库存超预期下降时,通常意味着需求强劲或供应偏紧,价格获得支撑;反之,库存超预期积累则暗示供应过剩。然而,单纯依赖库存数据存在局限性——市场更关注的是库存变化的趋势及其背后的驱动力。例如,2025年四季度以来,全球原油库存持续去化,但价格并未同步上涨,原因是市场对需求前景的担忧抵消了库存利好。这表明,供需变化需要结合宏观预期和资金情绪综合解读。
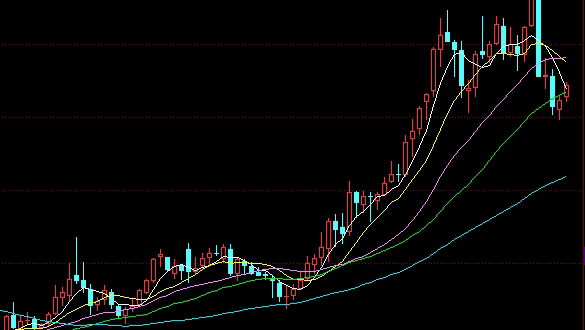
在有色金属领域,铜的库存数据同样具有指示意义。LME和SHFE的库存变动常被用来判断全球制造业的活跃程度。2026年初,铜库存出现阶段性累积,但中国春节后消费回升的预期使得价格维持高位。这种库存与价格的背离,正是供需变化中时间错配的典型表现。投资者需要区分短期因素(如季节性补库)与长期趋势(如能源转型带来的结构性需求增长)。
资金情绪:供需预期的放大器
供需变化对价格的影响并非线性,资金情绪在中间扮演了放大器角色。CFTC持仓报告显示,当库存数据与市场预期一致时,资金倾向于顺势加仓,放大价格波动;而当库存数据与预期出现偏差,投机性头寸快速调整,导致价格剧烈震荡。例如,2025年11月,美国天然气库存高于五年均值,但寒潮预期推动多头大量入场,价格逆势飙升。这背后是资金对供需变化的时间维度博弈——他们关注的不只是当前库存,更是未来供需平衡的演变。
在黄金市场,供需变化更多体现在央行购金行为和ETF持仓上。尽管实物供需相对稳定,但资金情绪对金价的影响更为显著。2026年一季度,全球央行购金量创历史新高,支撑了金价重心上移。同时,COMEX黄金期货净多头持仓维持在较高水平,反映出市场对避险需求的持续定价。供需变化与资金流向相互印证,共同构成了黄金定价的底层框架。
预期差交易:把握供需变化的时间价值
成熟的交易者往往不满足于被动跟随库存数据,而是主动寻找预期差。预期差是指实际库存变化与市场一致预期的偏离程度。当实际数据大幅好于或差于预期,价格往往出现方向性突破。例如,2026年2月,美国大豆库存预估低于市场预期,导致豆粕期货涨停。这种基于供需变化的预期差交易,需要投资者具备对产业数据的深度理解和对情绪周期的敏锐把握。
实际操作中,可以结合WTI原油的库存与裂解价差、伦铜的库存与升贴水等关系,构建多因子模型。但需注意,预期差交易风险较高,历史上多次出现数据公布后价格反向运动的“靴子落地”行情。因此,严格的风控和仓位管理是参与此类交易的前提。
风险提示
本文内容仅供参考,不构成任何投资建议。期货交易具有高风险,可能导致本金损失。过往表现不代表未来收益。投资者应根据自身风险承受能力独立决策,并咨询专业顾问。市场有风险,入市需谨慎。